Was ist die EÜR und wer darf sie nutzen?
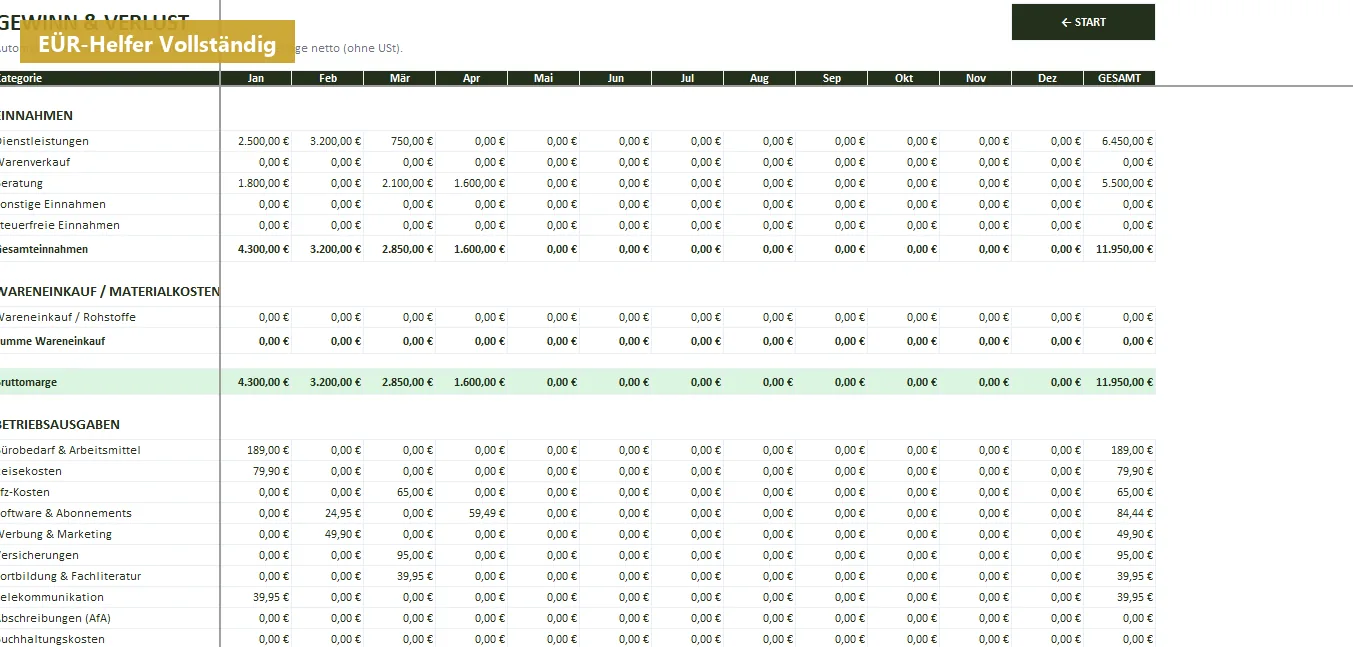
Die Einnahmenüberschussrechnung nach §4 Abs. 3 EStG ist die vereinfachte Gewinnermittlung für Freiberufler und Kleingewerbe bis 800.000€ Umsatz oder 80.000€ Gewinn pro Jahr (Stand 2024; Werte können sich ändern). Wer die Schwellen überschreitet oder Kapitalgesellschaft ist, muss bilanzieren.
Wie funktioniert die automatische UStVA?
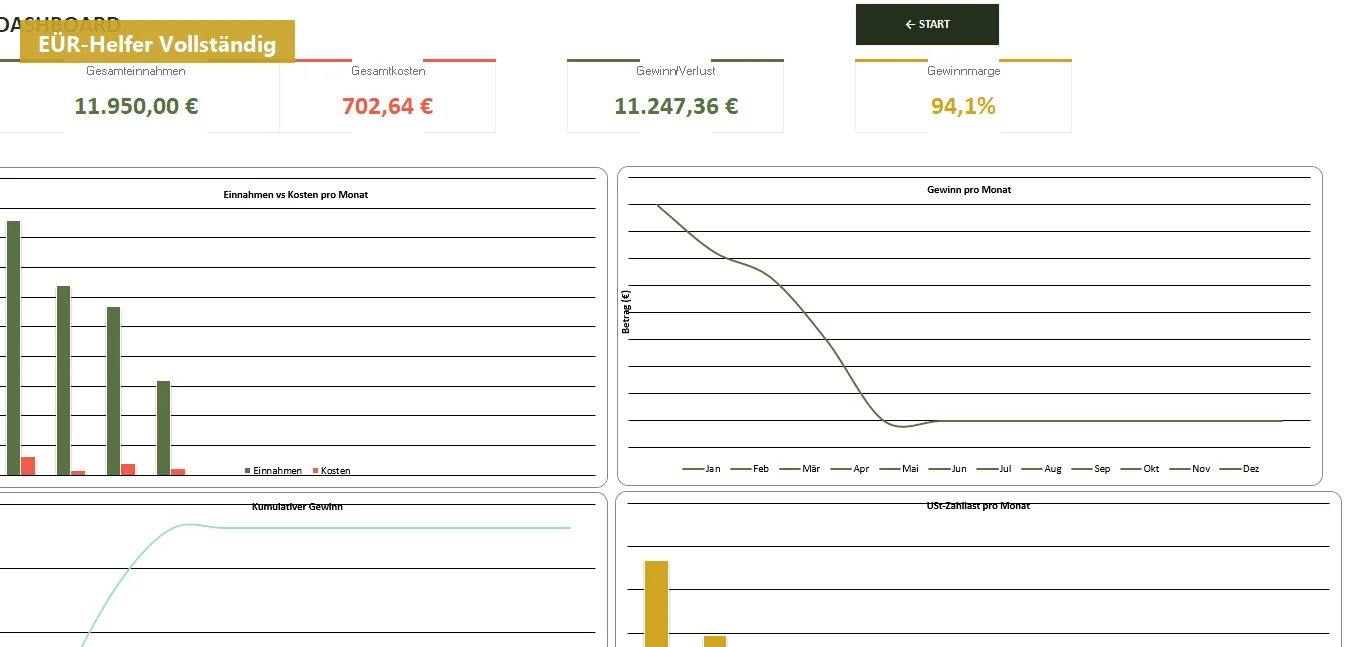
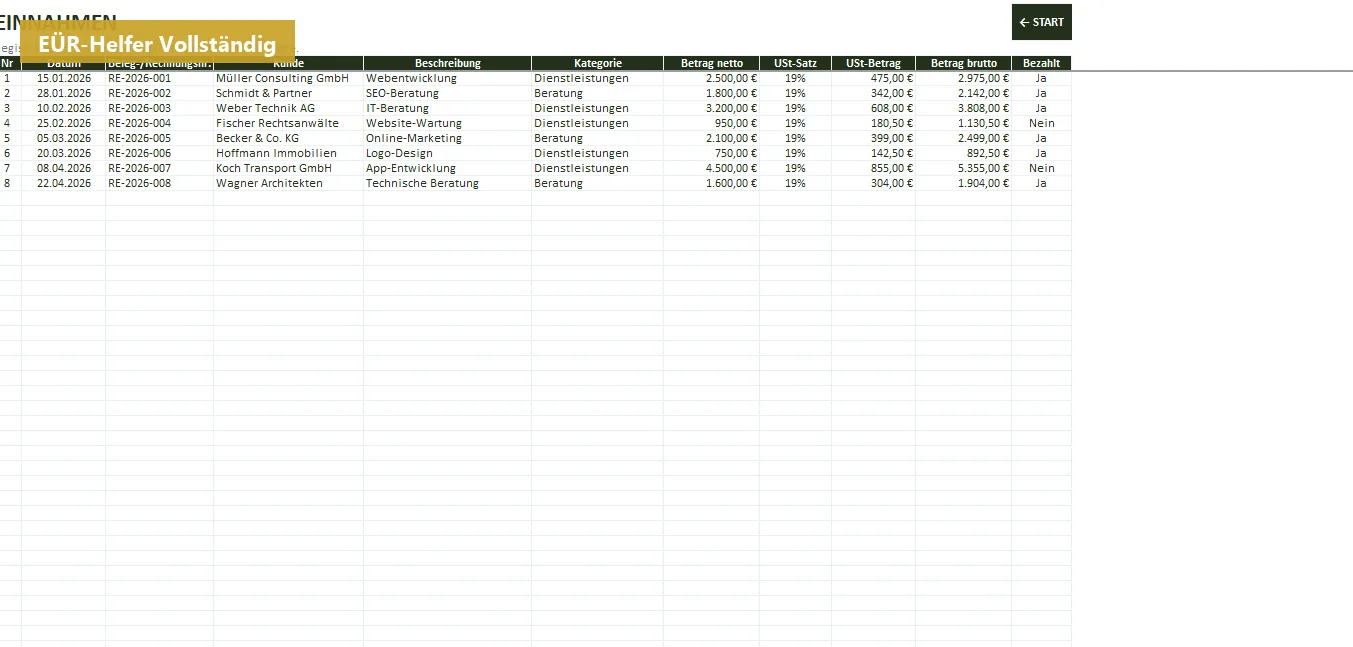
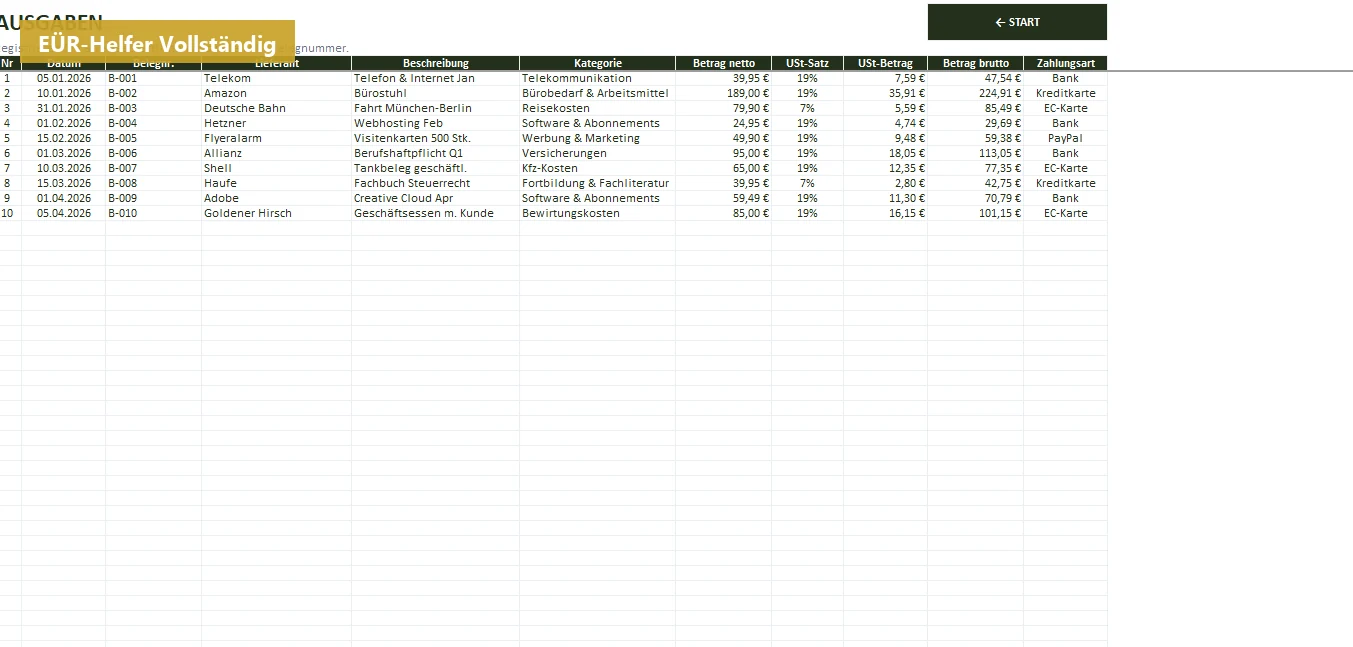
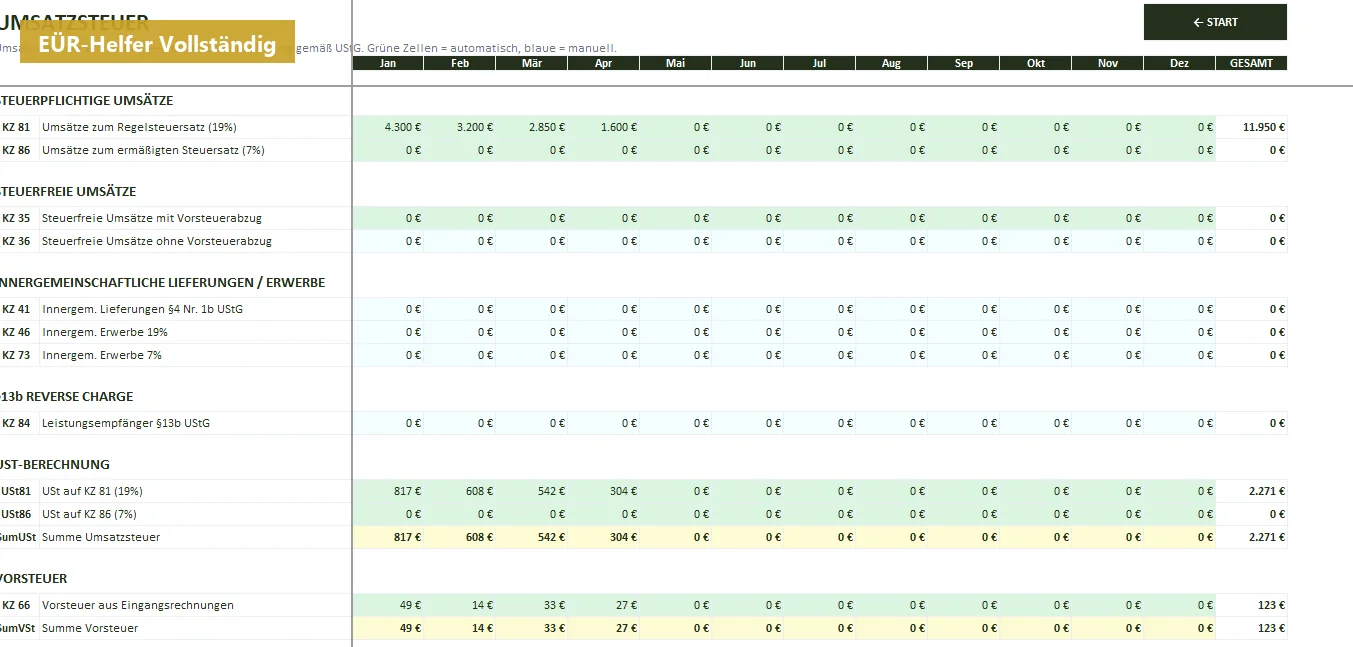
Aus den Einnahmen und Ausgaben werden automatisch die offiziellen Kennzahlen der Umsatzsteuer-Voranmeldung aggregiert. Zahlen direkt in das Online-Formular der Finanzverwaltung übertragbar (ELSTER).
Wie viele Einnahmen und Ausgaben?
500 Einnahmen + 500 Ausgaben pro Jahr — ausreichend für die meisten Solo-Selbstständigen und Kleingewerbe. Bei mehr Geschäftsvorfällen die Tabellen erweitern oder auf Buchhaltungssoftware umsteigen.
Werden Gewerbesteuer und ESt automatisch berechnet?
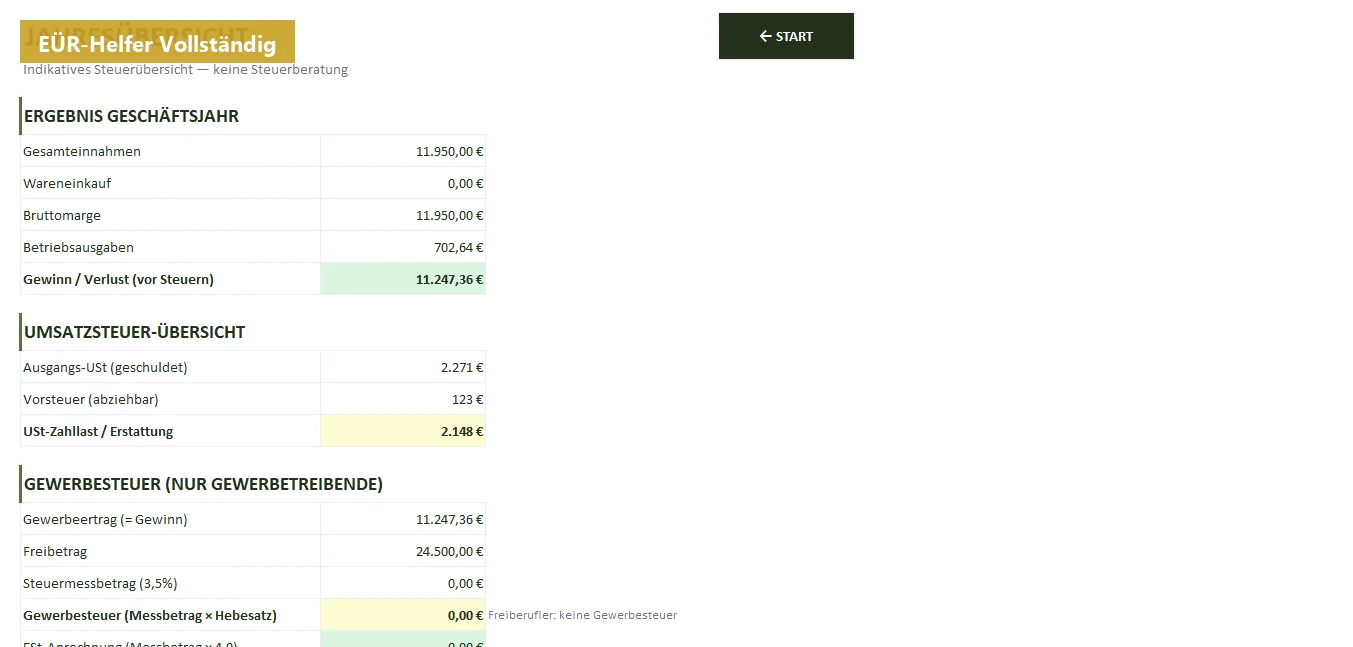
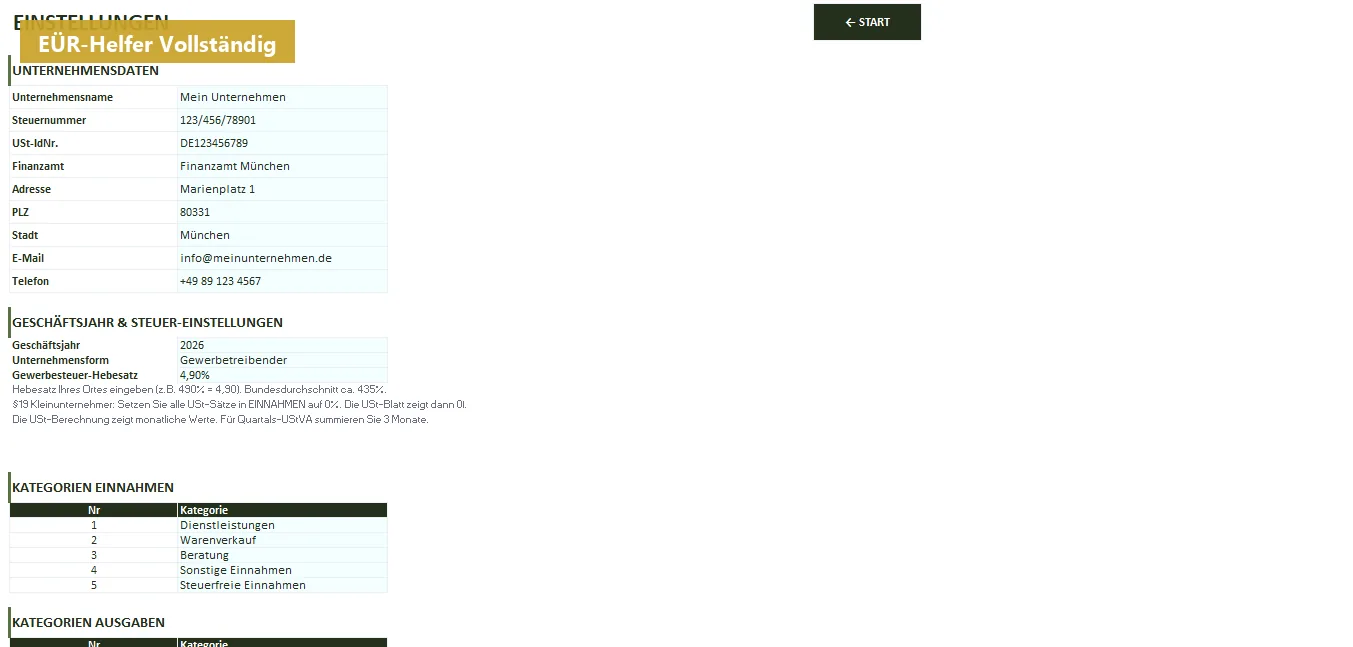
Ja — als Schätzung. Gewerbesteuer mit konfigurierbarem Hebesatz, ESt nach Splittingtarif oder Grundtarif. Wichtig: Die Werte sind indikativ und nicht für die endgültige Steuererklärung verbindlich.
Erfüllt die Datei GoBD-Anforderungen?
Nein. Der Anbieter weist ausdrücklich darauf hin, dass die Vorlage NICHT die GoBD-Anforderungen erfüllt. Für die rechtssichere Buchführung in einem Steuerprüfungs-Kontext ist eine GoBD-konforme Software erforderlich.
Ersetzt die Datei einen Steuerberater?
Nein. EÜR-Helfer Vollständig ist ein Hilfsmittel für die laufende Erfassung — ersetzt keine professionelle Steuerberatung. Für die endgültige Steuererklärung ist ein Steuerberater empfehlenswert.
Brauche ich Makros?
Nein. 4.582 Formeln, keine Makros.
Was passiert bei Umsatz über 800.000 €?
Dann besteht Buchführungspflicht nach §141 AO — und die EÜR ist nicht mehr zulässig. Ein Wechsel zu doppelter Buchführung mit Bilanz und GuV ist erforderlich.