Excel-Arbeitsdatei

Lagerbewertung HGB-konform mit FIFO, LIFO und gewogenem Durchschnitt

LagerBewertung Bureau berechnet die Vorratsbewertung nach §256 HGB mit drei Methoden parallel. Niederstwertprinzip §253 HGB, Inventur mit Unterschriftsfeld nach §240 HGB. Für 50 Produkte und 200 Einkäufe.

  • 3 Methoden: FIFO + LIFO + Gewogener Durchschnitt
  • HGB-Niederstwertprinzip §253
  • Inventur mit Unterschriftsfeld §240 HGB
  • 50 Produkte, 200 Einkäufe
  • 7 Arbeitsblätter, 2.100+ Formeln, keine Makros
In den Warenkorb
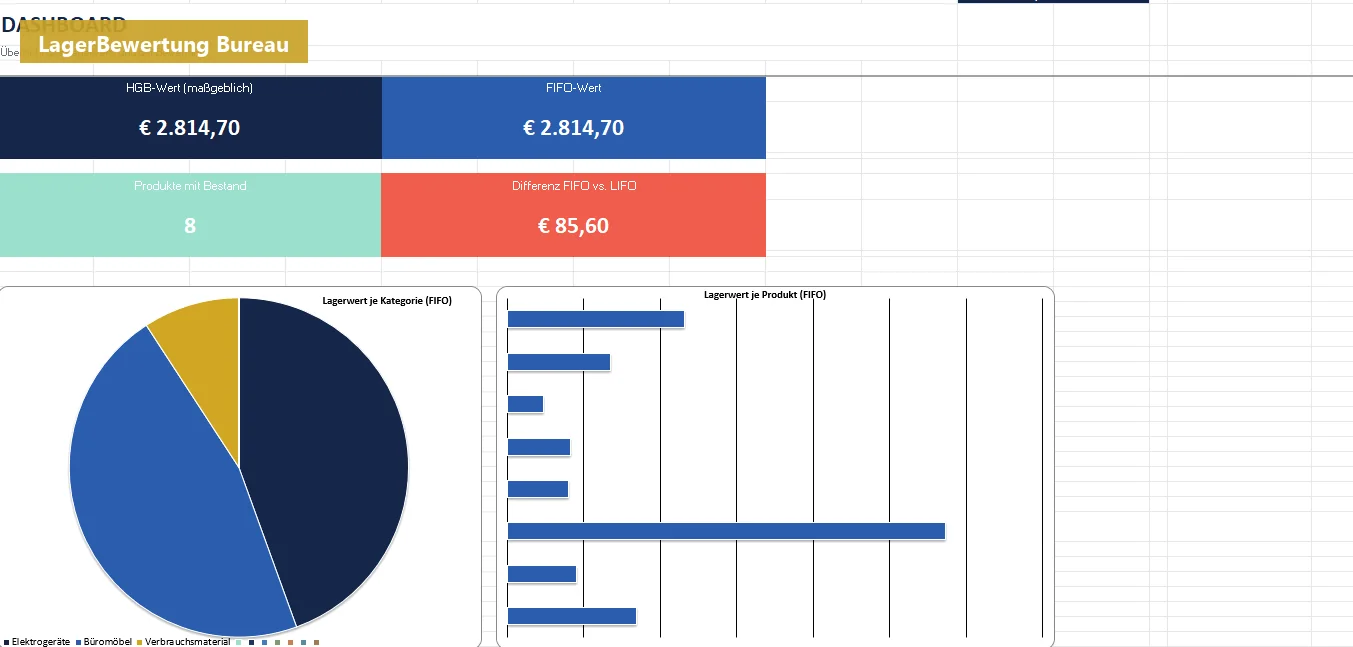
LagerBewertung Bureau Dashboard
§256 HGB
§253 Niederstwert
§240 Inventur
2.100+ Formeln
Keine Makros

Sieben Arbeitsblätter für die HGB-konforme Lagerbewertung

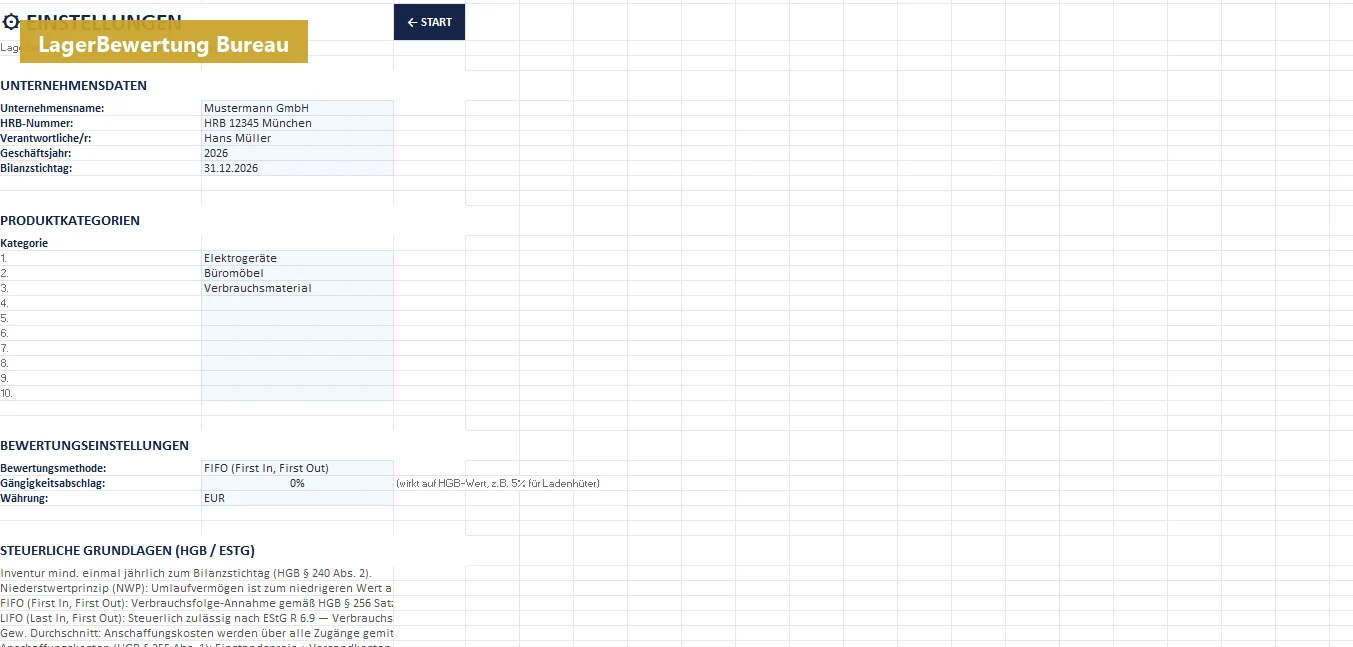
Startseite + Einstellungen

Firmendaten, Kategorien und Methodenwahl.

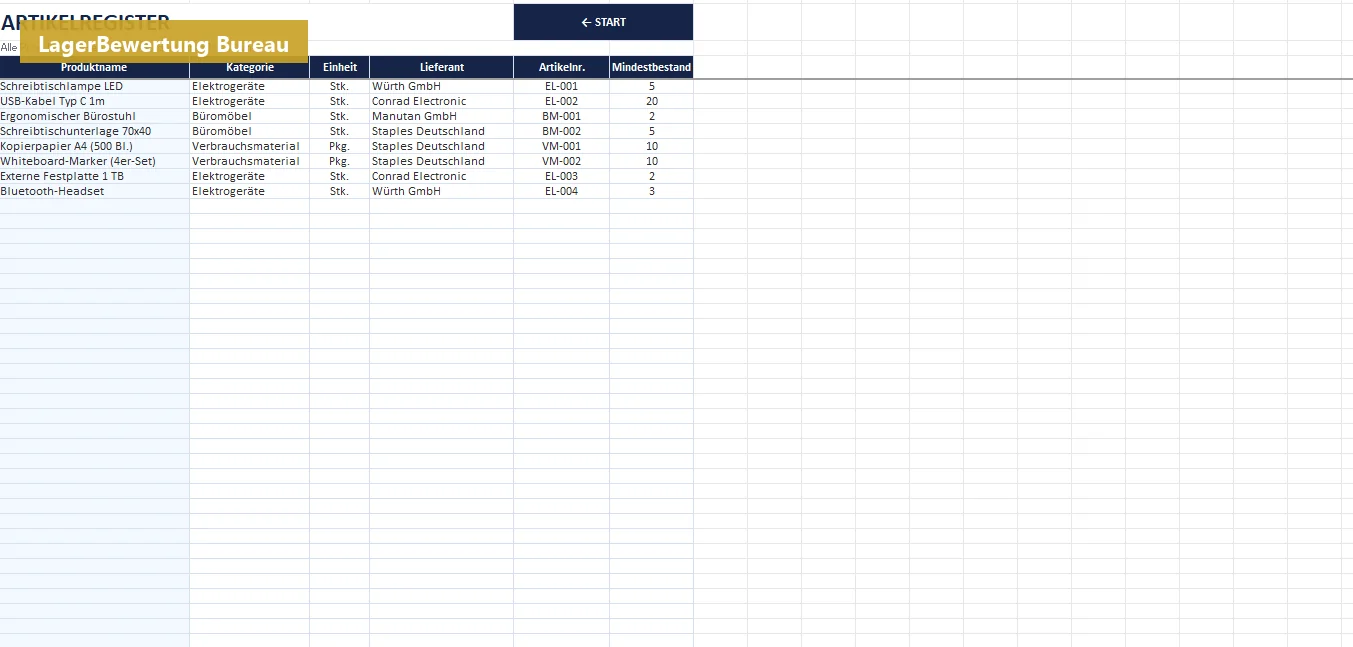
Artikelregister 50 Produkte

Mit Kategorie, Lieferant, Mindestbestand.

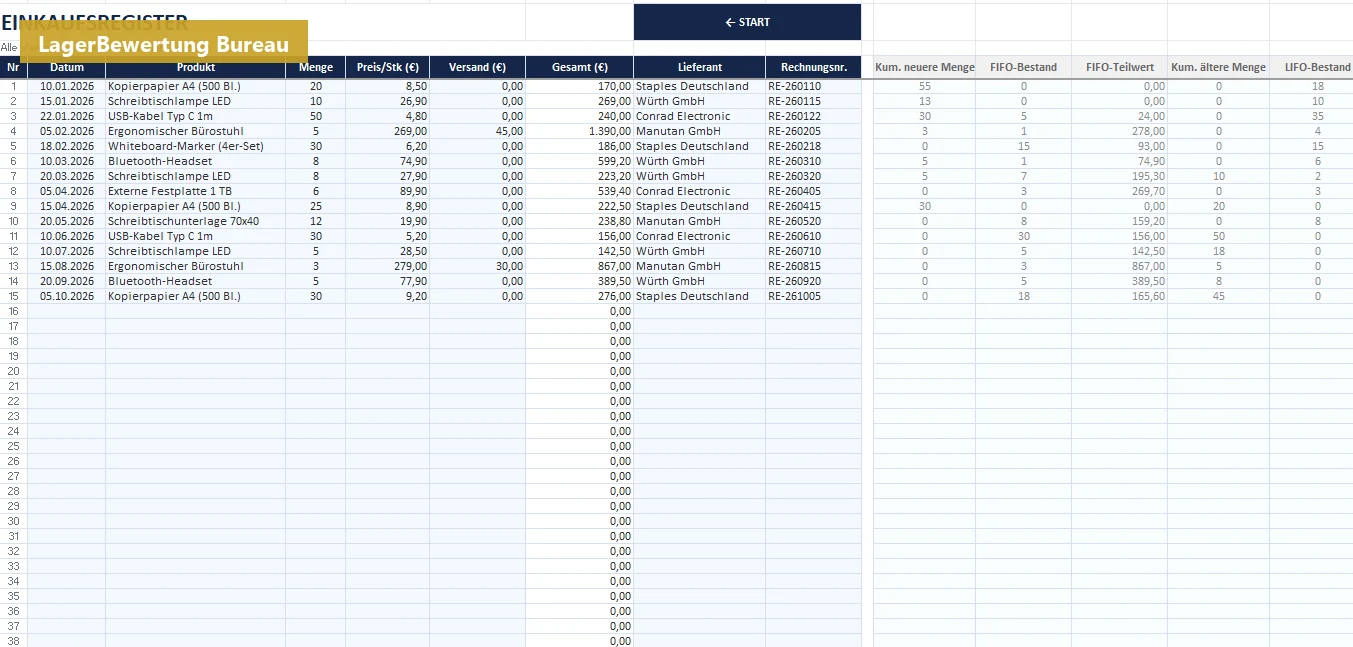
Einkaufsregister 200 Transaktionen

Mit FIFO/LIFO-Hilfsspalten für die Lagenrechnung.

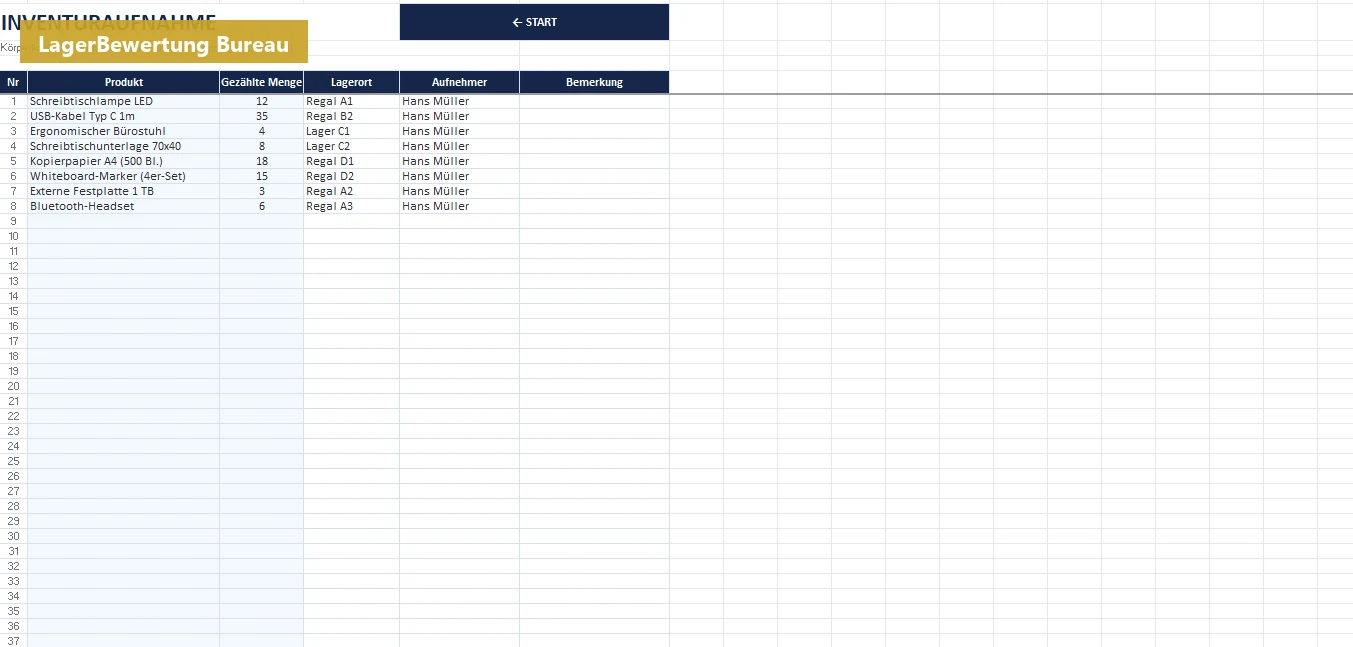
Inventur mit Unterschriftsfeld

§240 HGB-konform: körperliche Bestandsaufnahme mit Bestätigung.

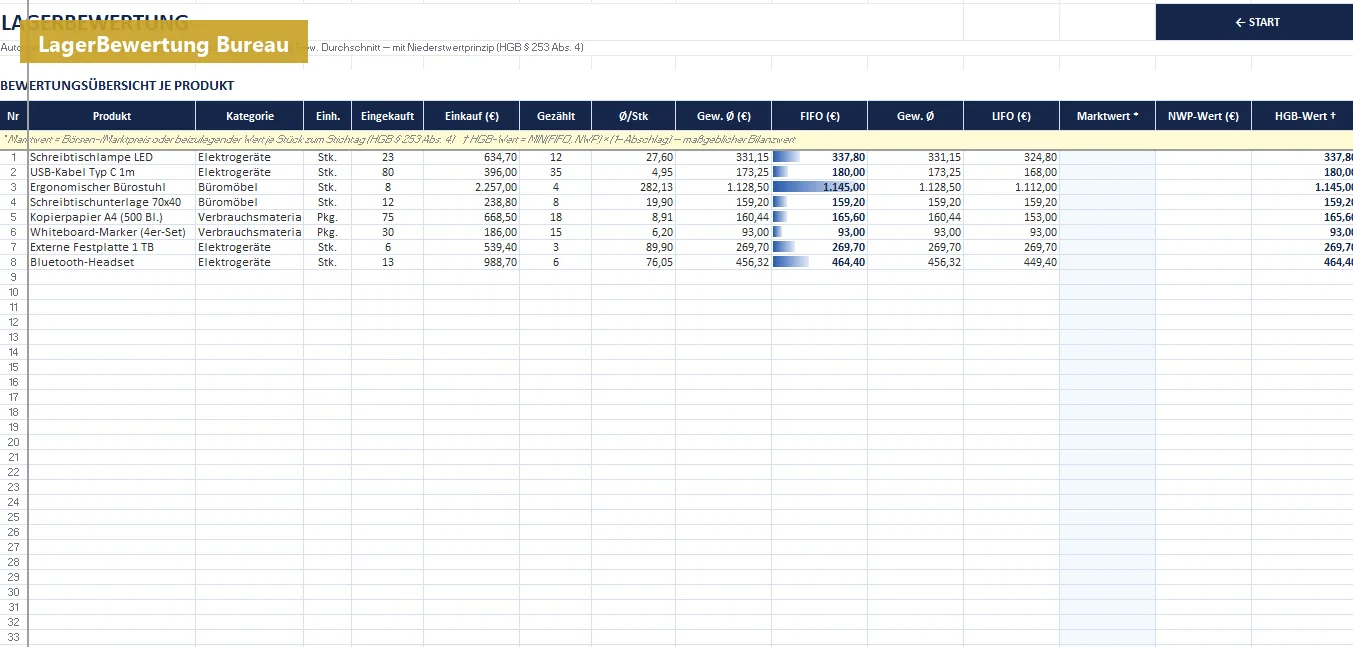
Bewertung 3 Methoden + HGB

FIFO, LIFO, gewogener Durchschnitt — plus Niederstwert nach §253 HGB.

Dashboard

4 KPI-Karten und 3 Diagramme: Lagerwert, Methoden-Vergleich, Top-Produkte.

Bilder aus der Arbeitsdatei

Drei Bewertungsmethoden — HGB §256

FIFO
§256 HGB
First In, First Out — älteste Bestände werden zuerst verbraucht. Bei steigenden Preisen höherer Lagerwert, niedrigere COGS.
LIFO
EStG §6 Abs. 1 Nr. 2a
Last In, First Out — neueste Bestände werden zuerst verbraucht. Handelsrechtlich frei, steuerlich nur unter Voraussetzungen.
Gewogener Durchschnitt
§256 HGB
Alle Einkäufe in einem gewichteten Durchschnitt zusammengefasst. Glättet Preisschwankungen.

Die Wahl der Methode beeinflusst Gewinn und Bilanzbild. Stetigkeitsprinzip (§252 Abs. 1 Nr. 6 HGB): einmal gewählte Methode darf nicht ohne sachlichen Grund gewechselt werden.

Technische Spezifikation

Format
.xlsx
Arbeitsblätter
7
Produkte
50
Einkäufe
200
Methoden
3
Diagramme
3
Formeln
2.100+
HGB-konform
§253/§256

Häufige Fragen

Welche 3 Bewertungsmethoden sind enthalten?
FIFO (First In, First Out), LIFO (Last In, First Out) und gewogener Durchschnitt. §256 HGB erlaubt diese Bewertungsvereinfachungen. Wichtig: LIFO ist steuerrechtlich nur unter bestimmten Bedingungen erlaubt (EStG §6 Abs. 1 Nr. 2a) — handelsrechtlich ist es generell zulässig.
Was ist das Niederstwertprinzip?
§253 HGB: Vermögensgegenstände des Umlaufvermögens (zu denen Vorräte gehören) sind höchstens mit dem niedrigeren Wert aus Anschaffungs-/Herstellungskosten oder Marktwert zu bilanzieren. Bei dauerhafter Wertminderung gilt das strenge Niederstwertprinzip — Abwertungspflicht.
Was schreibt §240 HGB zur Inventur vor?
§240 HGB verpflichtet zur Inventaraufstellung bei Geschäftsgründung und am Ende jedes Geschäftsjahres. Die Datei enthält ein Inventur-Arbeitsblatt mit Unterschriftsfeld für die Bestätigung der körperlichen Bestandsaufnahme.
Wie viele Produkte und Einkäufe?
50 Produkte und 200 Einkäufe pro Jahr — passend für ein KMU mit überschaubarem Sortiment. Bei größeren Lagern ist eine ERP-Software sinnvoll.
Was bedeutet 'innerhalb von 10 Minuten nutzbar'?
Nach Eintrag der Firmendaten und Kategorien im Einstellungsblatt können Sie sofort Produkte und Einkäufe erfassen. Die Bewertungsmethoden werden automatisch berechnet — keine manuelle Konfiguration.
Ersetzt die Datei einen Steuerberater?
Nein. LagerBewertung Bureau ist eine Kalkulationshilfe — kein Ersatz für professionelle Steuer- oder Wirtschaftsprüfungs-Beratung. Für den Jahresabschluss bleibt ein StB/WP erforderlich.
HGB-konforme Lagerbewertung mit 3 Methoden in einer Datei

In den Warenkorb